Veja Também -
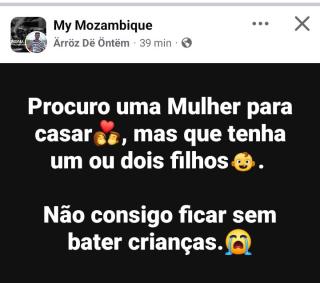 Publicação na rede social incentiva violência contra crianças
 Criança morre após mãe usar inseticida agrícola contra piolhos
 Rádio de Ratinho faz cortes após eleições presidenciais e demite dez profissionais
 Justiça bloqueia Meta: conteúdo jornalístico não pode ser usado sem autorização
 Governo do Paraná cria gabinetes locais para gerir desastres climáticos
- Veja + Geral
Geral
Postado dia 20/10/2026 às 17:02:01
Pagamento retroativo de pensão por morte é justificado por filhos menores
A 2ª Turma do Tribunal Regional Federal da 1ª Região manteve a sentença que condenou o Instituto Nacional do Seguro Social (INSS) a conceder o benefício de pensão por morte à companheira de um segurado falecido, com efeitos financeiros retroativos à data da morte.
A apelação foi interposta pelo INSS com o argumento de que, como o homem morreu em julho de 2021 e o requerimento administrativo (DER) só foi protocolado em janeiro de 2025 — muito além do prazo legal de 90 dias —, os efeitos financeiros deveriam retroagir unicamente à data do protocolo administrativo, nos termos da Lei 8.213/1991.
Ao analisar o recurso, a relatora convocada, juíza federal Jaqueline Conesuque Gurgel do Amaral, destacou que, embora tenha ocorrido o decurso do prazo na via administrativa, a existência de filhos menores absolutamente incapazes no núcleo familiar impede a fluência de prazos prescricionais e decadenciais, conforme estabelecem o artigo 198, inciso I, do Código Civil e o artigo 103, parágrafo único, da Lei de Benefícios.
Para a juíza, a inércia da mãe não pode prejudicar os direitos titularizados pelos incapazes, sendo devida a pensão por morte desde a data do falecimento do segurado.
A magistrada ressaltou ainda que a união estável ficou devidamente comprovada por prova testemunhal e material (filhos em comum e contrato de plano funerário).
Segundo ela, os consectários legais, juros de mora e correção monetária devem observar as teses firmadas nos Temas 810 do Supremo Tribunal Federal e 905 do Superior Tribunal de Justiça, com a incidência exclusiva da taxa Selic desde dezembro de 2021, nos termos da Emenda Constitucional 113/2021.
A decisão foi unânime acompanhando integralmente o voto da relatora.
Clique AQUI para ler o acórdão
EDCiv 1011529-96.2026.4.01.9999